Обещание высокой доходности легко запоминается. Механизм ограничения убытка обычно звучит менее эффектно, хотя именно он определяет, что останется от денег после неудачной сделки. В конфликте вокруг Tarsus Capital эти две части инвестиционного предложения, по версии клиентов, разошлись катастрофически. Они рассказывают о доходности до 20–30% годовых в долларах, уверениях в защите капитала и счетах, потерявших почти всё.
19 ноября 2026 года Rucriminal.info со ссылкой на ВЧК-ОГПУ и обратившихся инвесторов сообщил о претензиях к Армену Рубеновичу Симоняну, основателю и генеральному директору ООО «Тарсус Капитал». Издание также заявило о доследственной проверке Следственного комитета. Публичного официального сообщения СК, номера материала проверки и процессуального решения при подготовке этой статьи найти не удалось. О проверке мы сообщаем именно со ссылкой на публикацию. [1]
У этой истории обнаружился и более ранний публичный слой. В блоге Simon Tarsus на Smart-Lab сохранились сообщения об управлении счетами, открытии компании с партнёром и правовых вопросах торговли на привлечённые средства. Rucriminal.info связывает этот профиль с Симоняном. Связь самого блога с брендом Tarsus Capital дополнительно видна в записи 2021 года, где автор разместил ссылку на одноимённый Telegram-канал. [1] [9] [16]
Кто стоит за Тарсус Капитал
Регистрационные карточки компании называют генеральным директором Армена Рубеновича Симоняна и указывают дату создания ООО — 28 мая 2019 года. Основной вид деятельности обозначен как вложения в ценные бумаги. Это позволяет привязать публикацию о конфликте к конкретному юридическому лицу, не смешивая его с компаниями похожего названия. [2] [3]
| Показатель | Сведения в регистрационных карточках |
|---|---|
| Наименование | ООО «Тарсус Капитал» |
| ИНН компании | 7708351376 |
| ОГРН | 1197746344399 |
| Дата регистрации | 28 мая 2019 года |
| Руководитель | Армен Рубенович Симонян |
| Уставный капитал | 100 000 рублей |
| Доли участников | Армен Симонян — 60%; Александр Бажанов — 40% |
| Основной ОКВЭД | 64.99.11 — вложения в ценные бумаги |
Данные об участниках приведены в карточках «Точки» и «РБК Компании». Доля Александра Бажанова указана для описания структуры собственности. Сведений о его участии в спорных клиентских операциях проверенные материалы не содержат. Само наличие второго участника не переносит на него претензии, адресованные Симоняну. [2] [3]
Размер уставного капитала тоже нельзя принимать за объём денег под управлением или сумму личного имущества директора. Это разные показатели. Вопрос о том, чем были обеспечены обещания компенсации, требует информации о конкретном должнике, его обязательствах и доступных активах, а не одной строки из ЕГРЮЛ.
Что именно обещали инвесторам
В изложении клиентов предложение состояло из трёх привлекательных элементов. Доходность предполагалась на уровне 20–30% годовых в долларах. Сделки описывались как хеджированные. Просадка свыше 10–20% представлялась маловероятной. Вместе эти заверения могли создавать впечатление, что высокий финансовый результат сочетается с заранее ограниченным риском. [1]
По версии заявителей, Симонян получал торговый доступ к их счетам в Exante и Interactive Brokers, а вознаграждение составляло 30% прибыли. В такой конструкции деньги могли оставаться на брокерском счёте самого инвестора. Но право собственности на счёт и возможность другого человека открывать убыточные позиции — два разных вопроса. Известное название брокера не ограничивает автоматически риск выбранной стратегии.
Даже формулировка доходности требует уточнения. Если условный счёт в 100 тысяч долларов заработал 30 тысяч до вознаграждения и управляющему положено 30% этой прибыли, выплата составит 9 тысяч, а результат клиента — 21 тысячу до остальных расходов и налогов. Это арифметический пример, а не расчёт по договорам Tarsus Capital. Он показывает, почему в обещании «30% годовых» принципиально, о каком именно результате говорится.
Не меньше значит порядок расчёта комиссии после убытков. Предусмотрено ли вознаграждение только после восстановления прежнего максимума капитала? Как учитываются пополнения и выводы? Кто утверждает результаты периода? Тексты договоров и отчётность по конкретным счетам в распоряжении редакции отсутствуют, поэтому ответы для этого конфликта пока неизвестны.
Вместо защиты — ставка на падение американского рынка
Главная претензия инвесторов касается фактического направления торговли. По их словам, управляющий длительно удерживал ставки на снижение американского рынка, включая S&P 500 и Nasdaq, и продолжал ожидать обвала, когда рынок двигался против позиций. Клиенты связывают крупные потери с этой стратегией и последующей принудительной ликвидацией позиций. [1]
Они также утверждают, что Симонян объяснял рост действиями крупных участников, пытающихся вытеснить продавцов, играющих на понижение. Такое объяснение может поддерживать убеждённость автора прогноза. Однако ни оно, ни сам прогноз не отвечают на вопрос, сколько денег допустимо потерять, прежде чем торговлю нужно остановить.
Здесь необходима точность в инструментах. Обычная короткая продажа акции, фьючерсная позиция и покупка обратного биржевого фонда устроены по-разному. В зависимости от конструкции различаются обеспечение, расходы и пределы потерь. Публичные сообщения о торговле не позволяют восстановить полный состав клиентских портфелей или назвать долю каждого инструмента.
Interactive Brokers прямо предупреждает о теоретически неограниченном убытке при короткой продаже акций: цена проданной бумаги может продолжать расти. Брокер также описывает расходы на заём и возможность закрытия коротких позиций. Это характеристика механизма короткой продажи, а не доказательство того, какие именно сделки совершались на счетах заявителей. [11]
Маржа не ждёт, пока прогноз окажется верным
В публичном FAQ Interactive Brokers сказано, что при недостаточности маржи позиции могут ликвидироваться в реальном времени. Брокер отдельно поясняет, что не использует традиционную схему margin call с гарантированным временем на пополнение, а уведомление возможно не всегда. Поэтому фраза «нужно ещё немного подождать» не управляет моментом принудительного закрытия. [12]
Рынок способен двигаться против позиции дольше, чем счёт выдерживает требования по обеспечению. Прогноз последующего падения, даже если оно когда-нибудь произойдёт, не возвращает капитал, потерянный при более ранней ликвидации. Чтобы проверить версию клиентов Tarsus Capital, нужны брокерские отчёты, даты принудительных сделок, остатки средств и действовавшие для счёта требования.
Exante и Interactive Brokers упоминаются в рассказе заявителей как площадки обслуживания счетов. Из этого не следует, что брокеры обещали клиентам доходность Симоняна, гарантировали его обязательства или участвовали в предполагаемом введении инвесторов в заблуждение. Претензии к управляющему и вопросы исполнения брокерских правил должны подтверждаться отдельно.
Публичный архив Simon Tarsus добавляет неудобные вопросы
В мае 2019 года автор блога Simon Tarsus жаловался на работу торгового терминала и писал об управлении несколькими счетами — двумя в БКС и четырьмя в «Альфе». В комментарии он уточнял, что это счета разных клиентов. В том же обсуждении подчёркивал значение начала торгов для своей стратегии и возможность быстро закрывать позиции, если события развиваются не так. [5]
«Есть несколько счетов, которыми управляю». [5]
Это сообщение ценно прежде всего как датированное собственное описание деятельности автора. Оно предшествует регистрации ООО, указанной в карточках компании. Публикация не раскрывает полномочия по каждому счёту и не показывает результат торговли, но даёт конкретный материал для проверки профессиональной биографии.
3 июня 2019 года в другом посте автор рассказал об открытии ООО с партнёром для биржевой торговли на собственные средства и средства близких инвесторов. Там обсуждались самостоятельное ведение бухгалтерии и отчётность по брокерскому счёту. Название юридического лица в тексте не приведено. Близость даты к регистрации «Тарсус Капитал» сама по себе не доказывает, что речь шла именно об этой компании. [6]
1 июля 2019 года появился вопрос о правовой квалификации ситуации, когда компания торгует на бирже заёмными деньгами. Автор интересовался, влияет ли количество займов на оценку такой модели. Вопрос опубликован под заголовком «Санкции для псевдо ДУ». Это запрос совета на форуме, а не признание установленного нарушения. [7]
27 апреля 2020 года Simon Tarsus описал получение юридическим лицом оплаты за торговые сигналы и задал вопрос о назначении платежа и регулировании финансового консультирования. Сообщение показывает, что тема правового оформления вознаграждения обсуждалась публично задолго до нынешнего конфликта. Из него нельзя вывести, как именно позднее были оформлены отношения с конкретными заявителями. [8]
Для проверки профессионального статуса существует отдельный инструмент — сервис Банка России по участникам финансового рынка. Регулятор указывает, что право на соответствующую деятельность может оформляться лицензией, аккредитацией или включением в реестр. Вид деятельности в ЕГРЮЛ не заменяет такую проверку. Полного подтверждённого вывода о регуляторном статусе Tarsus Capital для каждой описанной услуги и периода у редакции нет. [14] [15]
| Дата | Что сохранилось в публичных источниках | Что это позволяет проверить |
|---|---|---|
| 13 мая 2019 | Автор пишет об управлении несколькими клиентскими счетами | Раннее описание деятельности, источник [5] |
| 28 мая 2019 | Регистрация ООО «Тарсус Капитал» | Начало истории юридического лица, источники [2–3] |
| 3 июня 2019 | Сообщение об ООО с партнёром и средствах инвесторов | Модель привлечения средств, источник [6] |
| 1 июля 2019 | Вопрос о биржевой торговле на заёмные деньги | Обсуждение правовой конструкции, источник [7] |
| 27 апреля 2020 | Вопрос об оплате торговых сигналов | Оформление вознаграждения, источник [8] |
| 23 ноября 2021 | Ссылка из блога на Telegram Tarsus Capital | Публичная связь профиля с брендом, источник [9] |
| 21 ноября 2022 | Сообщение об открытой позиции в SDS | Упоминание конкретного инструмента, источник [10] |
| 19 ноября 2026 | Публикация Rucriminal.info о претензиях инвесторов | Содержание заявлений и дальнейшая проверка, источник [1] |
SDS в блоге — важная деталь с ограниченным смыслом
В ноябре 2022 года Simon Tarsus обращался к СПб Бирже из-за невозможности торговать SDS, ProShares UltraShort S&P500. Автор писал о позиции на своём брокерском счёте в БКС и проблемах с её переводом. Запись подтверждает публичный интерес к инструменту с обратной экспозицией на американский индекс. Она не устанавливает, что тот же инструмент использовался на всех спорных клиентских счетах. [10]
На официальной странице ProShares для SDS указана цель — дневной результат, соответствующий минус двум дневным изменениям S&P 500 до комиссий и расходов. Эмитент предупреждает, что результат удержания дольше одного дня может значительно отличаться от простой кратности изменения индекса за весь период. На него влияют последовательность движений и волатильность. [13]
Покупка такого фонда также отличается от прямой короткой продажи акций. Из предупреждения о неограниченном риске обычного шорта нельзя делать вывод о неограниченном убытке покупателя ETF без заёмного финансирования. Для предметного разбора нужен состав портфеля. Общее слово «шортил» оставляет слишком много технически разных вариантов.
Цена обещания отыграться
Когда счёт глубоко просел, вернуть исходную сумму становится значительно труднее. После потери 20% нужен рост оставшегося капитала на 25%. После потери половины — уже на 100%. При потере 90% оставшаяся десятая часть должна увеличиться в десять раз, то есть показать рост на 900%. Это простая арифметика, не прогноз доходности.
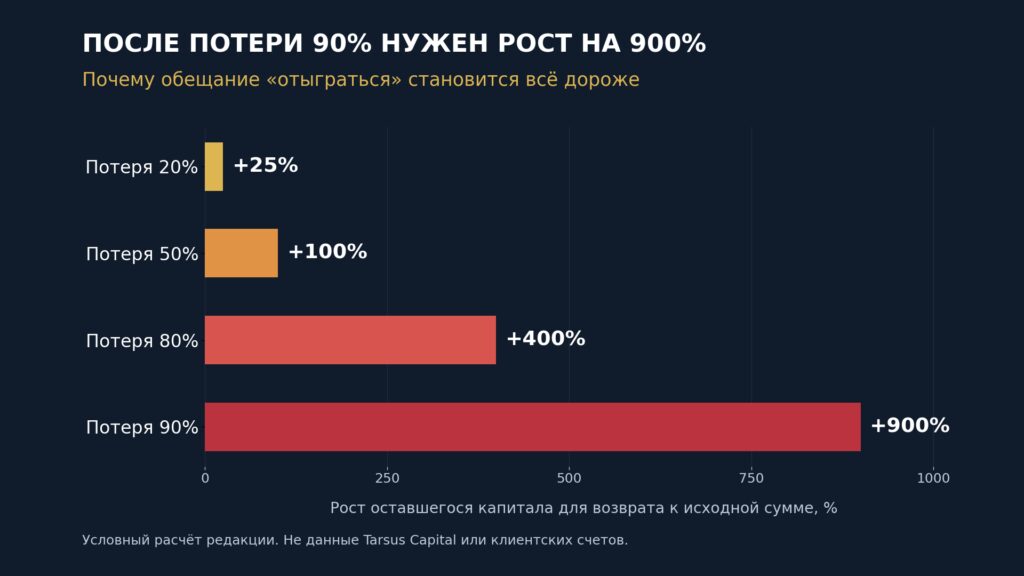
| Потеря от исходной суммы | Остаток от условных $100 000 | Рост остатка для возврата к $100 000 |
|---|---|---|
| 20% | $80 000 | 25% |
| 50% | $50 000 | 100% |
| 80% | $20 000 | 400% |
| 90% | $10 000 | 900% |
Поэтому повторное предложение подождать заслуживает отдельной оценки. Оно может означать продолжение риска уже на существенно меньшей базе. Личная уверенность управляющего в развороте рынка не меняет этого соотношения. А обещание заплатить своими средствами переносит вопрос с торгового прогноза на способность выполнить денежное обязательство.
Расписки и личные гарантии — вторая часть конфликта
По утверждениям клиентов, после требований остановить торговлю Симонян убеждал их продолжать и обещал компенсировать дополнительные потери за собственный счёт. Некоторые обязательства, как говорится в исходной публикации, оформлялись расписками. Затем, по той же версии, он сообщил об отсутствии средств на выплаты. [1]
Именно здесь содержание документов становится решающим. Кто подписал обязательство — физическое лицо или компания? Какая сумма, срок и причина выплаты указаны? Относится ли расписка к уже возникшему долгу либо к возможным будущим потерям? Копии этих документов редакцией не исследованы. Поэтому установить объём обязательств и факт их нарушения по каждому эпизоду пока невозможно.
При этом сам переход от рассуждений о защищённых сделках к обещанию личной компенсации меняет смысл отношений. Инвестору предлагают опираться уже на платёжеспособность конкретного человека. Его прежние слова о финансовых возможностях в таком случае становятся предметом проверки наряду с торговыми отчётами.
Что означает сообщение о 28 судебных записях
Rucriminal.info сообщает, что коммерческий судебный агрегатор показывал 28 записей о гражданских производствах за 2022–2025 годы, где ответчиком указан Армен Симонян. Среди заявителей названы «Лайм-Займ», «АйДи Коллект», «Русинтерфинанс», «Форвард» и другие кредитные и коллекторские структуры. Самостоятельно подтверждённой подборки судебных актов по всем этим записям у редакции нет. [1]
Число записей в агрегаторе нельзя автоматически превратить в число непогашенных долгов, проигранных дел или разных обязательств. Для проверки нужны идентификация ответчика, номера производств, содержание решений, сведения об отменах, обжаловании и исполнении. Совпадение имени без надёжного сопоставления реквизитов тоже недостаточно.
Если финансовые споры относятся именно к этому человеку и существовали на момент обещания личной компенсации, они имеют значение для оценки такого обещания. Но последовательность дат необходимо установить. Судебная история за 2022–2025 годы не могла быть известна инвестору при заключении договора раньше этих событий. Формула «всё можно было проверить заранее» без даты начала отношений слишком упрощает картину.
Банкротство пока остаётся заявленным намерением
По версии клиентов, Симонян говорил о намерении инициировать личное банкротство, а также банкротство ООО «Тарсус Капитал». В представленном редакции изложении отдельно отмечено, что факт подачи заявлений не подтверждён. Найденные материалы не дают основания писать, что он уже признан банкротом или что соответствующая процедура в отношении компании введена.
В открытой карточке Xfirm есть сообщение компании от 28 июня 2022 года об отказе от применения моратория. Оно размещено в разделе, связанном с Федресурсом, однако название документа не означает заявление о собственном банкротстве. Подменять один тип сообщения другим было бы ошибкой. Сам по себе статус действующего юридического лица в регистрационной карточке также не доказывает отсутствие финансовых проблем. [4]
Тот же агрегатор приводит за 2025 год нулевую выручку и чистую прибыль 207 тысяч рублей. Эти показатели отражают конкретные строки отчётности компании. Они не равны обороту всех связанных брокерских счетов и не раскрывают личное имущество директора. Для оценки способности компенсировать заявленные миллионы требуются более полные сведения об активах и обязательствах. [4]
Какие вопросы остаются к Симоняну и Tarsus Capital
Самый существенный касается согласованного риска. Если ограничения в 10–20% действительно представлялись клиентам как практически надёжная граница, где они были закреплены и как должны были исполняться? Были ли у управляющего полномочия продолжать торговлю после достижения этих уровней? Когда инвесторам сообщали о фактическом состоянии счетов и какие варианты действий им предлагали?
Второй вопрос — к подтверждаемому результату. Совокупная сумма заявленных потерь должна раскладываться по счетам, периодам, пополнениям, выводам, комиссиям и реализованным убыткам. Без такой сверки рассказ о миллионах остаётся заявлением участников конфликта. Она же позволит отделить влияние рыночной стратегии от ограничений инфраструктуры и других причин.
Третий вопрос связан с распоряжениями остановиться и обещаниями заплатить. Важны оригинальные сообщения, время получения инструкции, наличие последующих сделок и подлинность обязательств. Это конкретные обстоятельства, по которым можно сопоставлять разные версии, а не только оценивать убедительность объяснений.
В проверенных материалах редакция не нашла развёрнутого публичного ответа Симоняна именно на нынешние претензии. Это не означает, что такого ответа не существует или что он согласен с обвинениями. Его позиция, брокерские документы и результаты официальной проверки могут существенно уточнить картину.
Суть спора — в разрыве между обещанным риском и описанным результатом
Убыточная сделка сама по себе не устанавливает мошенничество. Для вывода об умышленном хищении нужны доказательства, которых в распоряжении редакции нет. Нынешняя публикация также не позволяет присвоить Симоняну процессуальный статус подозреваемого. Сообщение о доследственной проверке и возбужденное уголовное дело — разные события.
Но отсутствие доказанного хищения не делает остальные вопросы несущественными. Инвесторы описывают предложение, в котором высокая доходность сопровождалась уверениями о защите денег. Затем они, по собственным словам, столкнулись с тяжёлыми потерями и невыполненными обещаниями компенсации. Этот разрыв заслуживает документального разбора независимо от будущей уголовно-правовой оценки.
Публичные записи Simon Tarsus добавляют к конфликту длинную предысторию. Автор обсуждал управление клиентскими счетами, привлечённые средства и оформление вознаграждения задолго до заявления о нынешних убытках. Теперь главный вопрос состоит в том, какие обязательства возникли из этой практики и чем они подтверждаются. Ответ должен выражаться в договорах, выписках и исполнении обещаний.
Материал подготовлен 19 ноября 2026 года по переданному редакции изложению претензий, публикации Rucriminal.info, открытым записям Smart-Lab, карточкам компании и официальным описаниям финансовых инструментов. Личные интервью с участниками конфликта не проводились. Обложка создана с помощью ИИ на основе предоставленного портрета, финансовый фон носит иллюстративный характер.