Обіцянка високої прибутковості легко запам’ятовується. Механізм обмеження збитків зазвичай звучить менш ефектно, хоча саме він визначає, що залишиться від грошей після невдалої угоди. У конфлікті навколо Tarsus Capital ці дві частини інвестиційної пропозиції, за версією клієнтів, катастрофічно розійшлися. Вони розповідають про прибутковість до 20–30% річних у доларах, запевнення щодо захисту капіталу та рахунки, які втратили майже все.
19 листопада 2026 року Rucriminal.info з посиланням на ВЧК-ОГПУ та інвесторів, які звернулися зі скаргами, повідомило про претензії до Армена Рубеновича Симоняна, засновника та генерального директора ТОВ «Тарсус Капітал». Видання також заявило про дослідну перевірку Слідчого комітету. Публічного офіційного повідомлення СК, номера матеріалу перевірки та процесуального рішення під час підготовки цієї статті знайти не вдалося. Про перевірку ми повідомляємо саме з посиланням на публікацію. [1]
У цій історії виявився й більш ранній публічний шар. У блозі Simon Tarsus на Smart-Lab збереглися повідомлення про управління рахунками, відкриття компанії з партнером та правові питання торгівлі на залучені кошти. Rucriminal.info пов’язує цей профіль із Симоняном. Зв’язок самого блогу з брендом Tarsus Capital додатково видно у дописі 2021 року, де автор розмістив посилання на однойменний Telegram-канал. [1] [9] [16]
Хто стоїть за Tarsus Capital
У реєстраційних картках компанії генеральним директором зазначено Армена Рубеновича Симоняна, а датою створення ТОВ — 28 травня 2019 року. Основний вид діяльності зазначено як інвестиції в цінні папери. Це дозволяє пов’язати публікацію про конфлікт із конкретною юридичною особою, не плутаючи її з компаніями зі схожою назвою. [2] [3]
| Показник | Відомості в реєстраційних картках |
|---|---|
| Назва | ТОВ «Тарсус Капітал» |
| ІПН компанії | 7708351376 |
| ОГРН | 1197746344399 |
| Дата реєстрації | 28 травня 2019 року |
| Керівник | Армен Рубенович Симонян |
| Статутний капітал | 100 000 рублів |
| Частки учасників | Армен Симонян — 60%; Олександр Бажанов — 40% |
| Основний код ОКВЕД | 64.99.11 — інвестиції в цінні папери |
Дані про учасників наведено в картках «Точки» та «РБК Компанії». Частка Олександра Бажанова вказана для опису структури власності. Перевірені матеріали не містять відомостей про його участь у спірних клієнтських операціях. Сама наявність другого учасника не перекладає на нього претензії, адресовані Симоняну. [2] [3]
Розмір статутного капіталу також не можна сприймати як обсяг коштів під управлінням або суму особистого майна директора. Це різні показники. Питання про те, чим були забезпечені обіцянки компенсації, вимагає інформації про конкретного боржника, його зобов’язання та доступні активи, а не одного рядка з ЄДРЮЛ.
Що саме обіцяли інвесторам
За словами клієнтів, пропозиція складалася з трьох привабливих елементів. Прибутковість передбачалася на рівні 20–30% річних у доларах. Угоди описувалися як хеджовані. Просадка понад 10–20 % видавалася малоймовірною. Разом ці запевнення могли створювати враження, що високий фінансовий результат поєднується з заздалегідь обмеженим ризиком. [1]
За версією заявників, Симонян отримував торговий доступ до їхніх рахунків у Exante та Interactive Brokers, а винагорода становила 30% прибутку. У такій схемі гроші могли залишатися на брокерському рахунку самого інвестора. Але право власності на рахунок і можливість іншої особи відкривати збиткові позиції — це дві різні речі. Відома назва брокера не обмежує автоматично ризик обраної стратегії.
Навіть формулювання прибутковості потребує уточнення. Якщо умовний рахунок на 100 тисяч доларів заробив 30 тисяч до виплати винагороди, а керуючому належить 30% цього прибутку, виплата становитиме 9 тисяч, а результат клієнта — 21 тисячу до інших витрат і податків. Це арифметичний приклад, а не розрахунок за договорами Tarsus Capital. Він показує, чому в обіцянці «30% річних» принципово важливо, про який саме результат йдеться.
Не менш важливим є порядок розрахунку комісії після збитків. Чи передбачена винагорода лише після відновлення попереднього максимуму капіталу? Як враховуються поповнення та виведення коштів? Хто затверджує результати періоду? Тексти договорів та звітність щодо конкретних рахунків у розпорядженні редакції відсутні, тому відповіді на ці питання поки що невідомі.
Замість захисту — ставка на падіння американського ринку
Головна претензія інвесторів стосується фактичного напрямку торгівлі. За їхніми словами, керуючий тривалий час утримував ставки на зниження американського ринку, зокрема S&P 500 та Nasdaq, і продовжував очікувати обвалу, коли ринок рухався проти позицій. Клієнти пов'язують значні збитки з цією стратегією та подальшою примусовою ліквідацією позицій. [1]
Вони також стверджують, що Симонян пояснював зростання діями великих учасників, які намагаються витіснити продавців, що грають на зниження. Таке пояснення може підкріплювати впевненість автора прогнозу. Однак ані воно, ані сам прогноз не дають відповіді на питання, скільки грошей можна втратити, перш ніж потрібно зупинити торгівлю.
Тут необхідна точність у виборі інструментів. Звичайний короткий продаж акцій, ф’ючерсна позиція та купівля інверсійного біржового фонду влаштовані по-різному. Залежно від структури відрізняються забезпечення, витрати та межі втрат. Публічні повідомлення про торгівлю не дозволяють відтворити повний склад клієнтських портфелів або назвати частку кожного інструменту.
Interactive Brokers прямо попереджає про теоретично необмежений збиток при короткому продажу акцій: ціна проданого цінного паперу може продовжувати зростати. Брокер також описує витрати на позику та можливість закриття коротких позицій. Це характеристика механізму короткого продажу, а не доказ того, які саме угоди здійснювалися на рахунках заявників. [11]
Маржа не чекає, поки прогноз виявиться правильним
У публічному FAQ Interactive Brokers зазначено, що в разі недостатності маржі позиції можуть бути ліквідовані в режимі реального часу. Брокер окремо пояснює, що не використовує традиційну схему margin call із гарантованим часом на поповнення, а повідомлення може надходити не завжди. Тому фраза «потрібно ще трохи почекати» не визначає момент примусового закриття. [12]
Ринок здатний рухатися проти позиції довше, ніж рахунок витримує вимоги щодо забезпечення. Прогноз подальшого падіння, навіть якщо воно колись відбудеться, не поверне капітал, втрачений під час попередньої ліквідації. Щоб перевірити версію клієнтів Tarsus Capital, потрібні брокерські звіти, дати примусових угод, залишки коштів та вимоги, що діяли для рахунку.
Exante та Interactive Brokers згадуються у розповіді заявників як платформи для обслуговування рахунків. З цього не випливає, що брокери обіцяли клієнтам прибутковість Симоняна, гарантували його зобов’язання або брали участь у ймовірному введенні інвесторів в оману. Претензії до керуючого та питання щодо дотримання брокерських правил мають підтверджуватися окремо.
Публічний архів Simon Tarsus піднімає незручні питання
У травні 2019 року автор блогу Simon Tarsus скаржився на роботу торгового терміналу та писав про управління кількома рахунками — двома в БКС і чотирма в «Альфі». У коментарі він уточнював, що це рахунки різних клієнтів. У тому ж обговоренні підкреслював значення початку торгів для своєї стратегії та можливість швидко закривати позиції, якщо події розвиваються не так. [5]
«Є кілька рахунків, якими я керую». [5]
Цей допис цінний насамперед як датоване власне описування діяльності автора. Він передує реєстрації ТОВ, зазначеній у картках компанії. Публікація не розкриває повноваження щодо кожного рахунку та не показує результат торгівлі, але надає конкретний матеріал для перевірки професійної біографії.
3 червня 2019 року в іншому дописі автор розповів про відкриття ТОВ разом із партнером для біржової торгівлі за рахунок власних коштів та коштів близьких інвесторів. Там обговорювалися самостійне ведення бухгалтерії та звітність за брокерським рахунком. Назва юридичної особи в тексті не наведена. Близькість дати до реєстрації «Тарсус Капітал» сама по собі не доводить, що йшлося саме про цю компанію. [6]
1 липня 2019 року з’явилося запитання щодо правової кваліфікації ситуації, коли компанія торгує на біржі позиковими коштами. Автор цікавився, чи впливає кількість позик на оцінку такої моделі. Питання опубліковано під заголовком «Санкції для псевдо-ДУ». Це запит ради на форумі, а не визнання встановленого порушення. [7]
27 квітня 2020 року Simon Tarsus описав отримання юридичною особою оплати за торгові сигнали та поставив питання щодо призначення платежу та регулювання фінансового консультування. Повідомлення свідчить, що тема правового оформлення винагороди обговорювалася публічно задовго до нинішнього конфлікту. З нього неможливо зробити висновок, як саме пізніше були оформлені відносини з конкретними заявниками. [8]
Для перевірки професійного статусу існує окремий інструмент — сервіс Банку Росії щодо учасників фінансового ринку. Регулятор зазначає, що право на відповідну діяльність може оформлюватися ліцензією, акредитацією або внесенням до реєстру. Вид діяльності в ЄДРЮЛ не замінює таку перевірку. Повного підтвердженого висновку щодо регуляторного статусу Tarsus Capital для кожної описаної послуги та періоду у редакції немає. [14] [15]
| Дата | Що збереглося у відкритих джерелах | Що це дозволяє перевірити |
|---|---|---|
| 13 травня 2019 року | Автор пише про управління кількома клієнтськими рахунками | Раніше описання діяльності, джерело [5] |
| 28 травня 2019 року | Реєстрація ТОВ «Тарсус Капітал» | Початок історії юридичної особи, джерела [2–3] |
| 3 червня 2019 року | Повідомлення про ТОВ із партнером та коштами інвесторів | Модель залучення коштів, джерело [6] |
| 1 липня 2019 року | Питання про біржову торгівлю на позикові кошти | Обговорення правової конструкції, джерело [7] |
| 27 квітня 2020 року | Питання щодо оплати торгових сигналів | Оформлення винагороди, джерело [8] |
| 23 листопада 2021 року | Посилання з блогу на Telegram Tarsus Capital | Публічний зв’язок профілю з брендом, джерело [9] |
| 21 листопада 2022 року | Повідомлення про відкриту позицію в SDS | Згадка про конкретний інструмент, джерело [10] |
| 19 листопада 2026 року | Публікація Rucriminal.info про претензії інвесторів | Зміст заяв та подальша перевірка, джерело [1] |
SDS у блозі — важлива деталь з обмеженим змістом
У листопаді 2022 року Simon Tarsus звертався до СПб-біржі через неможливість торгувати SDS, ProShares UltraShort S&P500. Автор писав про позицію на своєму брокерському рахунку в БКС та проблеми з її переведенням. Цей допис підтверджує суспільний інтерес до інструменту зі зворотним експозицією на американський індекс. Він не доводить, що саме цей інструмент використовувався на всіх спірних клієнтських рахунках. [10]
На офіційній сторінці ProShares для SDS вказана мета — денний результат, що відповідає мінус двом денним змінам S&P 500 до комісій та витрат. Емітент попереджає, що результат утримання довше одного дня може значно відрізнятися від простої кратності зміни індексу за весь період. На нього впливають послідовність рухів та волатильність. [13]
Купівля такого фонду також відрізняється від прямого короткого продажу акцій. З попередження про необмежений ризик звичайного шорту не можна робити висновок про необмежений збиток покупця ETF без позикового фінансування. Для предметного аналізу потрібен склад портфеля. Загальне слово «шортил» залишає занадто багато технічно різних варіантів.
Ціна обіцянки відігратися
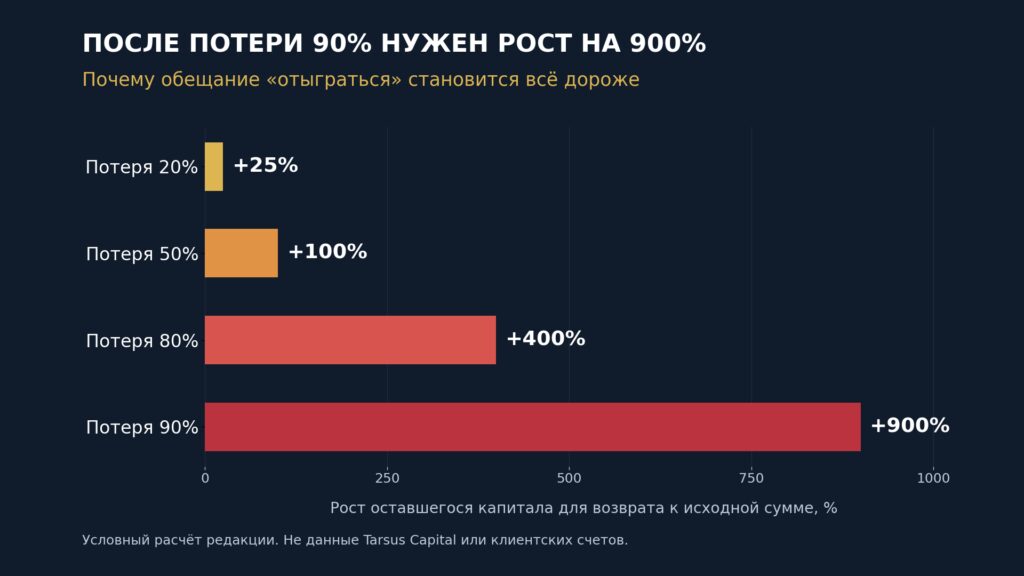
Коли рахунок сильно просів, повернути початкову суму стає значно складніше. Після втрати 20% потрібно, щоб капітал, що залишився, зріс на 25%. Після втрати половини — вже на 100%. У разі втрати 90% решта десята частина має збільшитися вдесятеро, тобто показати зростання на 900%. Це проста арифметика, а не прогноз прибутковості.
| Втрата від початкової суми | Залишок від умовних $100 000 | Зростання залишку для повернення до 100 000 доларів |
|---|---|---|
| 20% | $80 000 | 25% |
| 50% | $50 000 | 100% |
| 80% | $20 000 | 400% |
| 90% | $10 000 | 900% |
Тому повторна пропозиція почекати заслуговує на окрему оцінку. Вона може означати продовження ризику вже на значно меншій основі. Особиста впевненість керуючого в розвороті ринку не змінює цього співвідношення. А обіцянка заплатити власними коштами переносить питання з торгового прогнозу на здатність виконати грошове зобов’язання.
Розписки та особисті гарантії — друга частина конфлікту
За твердженнями клієнтів, після вимог зупинити торгівлю Симонян переконував їх продовжувати й обіцяв компенсувати додаткові втрати за власний рахунок. Деякі зобов’язання, як зазначено у вихідній публікації, оформлювалися розписками. Потім, за тією ж версією, він повідомив про відсутність коштів на виплати. [1]
Саме тут зміст документів стає вирішальним. Хто підписав зобов’язання — фізична особа чи компанія? Яка сума, термін і причина виплати вказані? Чи стосується розписка вже виниклого боргу чи можливих майбутніх втрат? Копії цих документів редакцією не досліджувалися. Тому встановити обсяг зобов’язань і факт їх порушення щодо кожного епізоду поки що неможливо.
При цьому сам перехід від міркувань про захищені угоди до обіцянки особистої компенсації змінює суть відносин. Інвестору пропонують покладатися вже на платоспроможність конкретної особи. Його колишні слова про фінансові можливості в такому випадку стають предметом перевірки поряд із торговими звітами.
Що означає повідомлення про 28 судових записів
Rucriminal.info повідомляє, що комерційний судовий агрегатор показував 28 записів про цивільні провадження за 2022–2025 роки, де відповідачем зазначений Армен Симонян. Серед заявників названі «Лайм-Займ», «АйДі Коллект», «Русинтерфінанс», «Форвард» та інші кредитні й колекторські структури. Самостійно підтвердженої добірки судових актів за всіма цими записами у редакції немає. [1]
Кількість записів в агрегаторі не можна автоматично перетворити на кількість непогашених боргів, програних справ або різних зобов’язань. Для перевірки потрібні ідентифікаційні дані відповідача, номери проваджень, зміст рішень, відомості про скасування, оскарження та виконання. Збіг імені без надійного зіставлення реквізитів теж недостатній.
Якщо фінансові суперечки стосуються саме цієї особи й існували на момент обіцянки особистої компенсації, вони мають значення для оцінки такої обіцянки. Але послідовність дат необхідно встановити. Судова історія за 2022–2025 роки не могла бути відома інвестору під час укладення договору до цих подій. Формула «все можна було перевірити заздалегідь» без дати початку відносин занадто спрощує картину.
Банкрутство поки що залишається лише заявленим наміром
За версією клієнтів, Симонян говорив про намір ініціювати особисте банкрутство, а також банкрутство ТОВ «Тарсус Капітал». У наданому редакції викладі окремо зазначено, що факт подання заяв не підтверджено. Знайдені матеріали не дають підстав стверджувати, що він уже визнаний банкрутом або що відповідна процедура щодо компанії розпочата.
У відкритій картці Xfirm є повідомлення компанії від 28 червня 2022 року про відмову від застосування мораторію. Воно розміщене в розділі, пов’язаному з «Федресурсом», однак назва документа не означає заяву про власне банкрутство. Підміняти один тип повідомлення іншим було б помилкою. Сам по собі статус діючої юридичної особи в реєстраційній картці також не доводить відсутність фінансових проблем. [4]
Той самий агрегатор наводить за 2025 рік нульову виручку та чистий прибуток у розмірі 207 тисяч рублів. Ці показники відображають конкретні рядки звітності компанії. Вони не дорівнюють обороту всіх пов’язаних брокерських рахунків і не розкривають інформацію про особисте майно директора. Для оцінки здатності компенсувати заявлені мільйони потрібні більш повні відомості про активи та зобов’язання. [4]
Які питання залишаються до Симоняна та Tarsus Capital
Найістотніше стосується узгодженого ризику. Якщо обмеження в 10–20% дійсно подавалися клієнтам як практично надійна межа, де вони були закріплені і як мали виконуватися? Чи мав керуючий повноваження продовжувати торгівлю після досягнення цих рівнів? Коли інвесторам повідомляли про фактичний стан рахунків і які варіанти дій їм пропонували?
Друге питання — щодо підтвердженого результату. Сукупна сума заявлених втрат має бути розкладена за рахунками, періодами, поповненнями, виведеннями, комісіями та реалізованими збитками. Без такої звірки розповідь про мільйони залишається лише заявою учасників конфлікту. Вона ж дозволить відокремити вплив ринкової стратегії від обмежень інфраструктури та інших причин.
Третє питання пов’язане з розпорядженнями зупинитися та обіцянками заплатити. Важливими є оригінальні повідомлення, час отримання інструкції, наявність подальших угод та справжність зобов’язань. Це конкретні обставини, за якими можна зіставляти різні версії, а не лише оцінювати переконливість пояснень.
У перевірених матеріалах редакція не знайшла розгорнутої публічної відповіді Симоняна саме на нинішні претензії. Це не означає, що такої відповіді не існує або що він згоден із звинуваченнями. Його позиція, брокерські документи та результати офіційної перевірки можуть істотно уточнити картину.
Суть суперечки — у розриві між обіцяним ризиком та описаним результатом
Збиткова угода сама по собі не свідчить про шахрайство. Для висновку про умисне розкрадання потрібні докази, яких у розпорядженні редакції немає. Ця публікація також не дає підстав надати Сімоняну процесуальний статус підозрюваного. Повідомлення про досудову перевірку та порушену кримінальну справу — це різні події.
Але відсутність доведеного розкрадання не робить інші питання несуттєвими. Інвестори описують пропозицію, в якій висока прибутковість супроводжувалася запевненнями щодо захисту грошей. Потім вони, за їхніми власними словами, зіткнулися з тяжкими втратами та невиконаними обіцянками щодо компенсації. Цей розрив заслуговує на документальний аналіз незалежно від майбутньої кримінально-правової оцінки.
Публічні записи Simon Tarsus додають до конфлікту довгу передісторію. Автор обговорював управління клієнтськими рахунками, залучені кошти та оформлення винагороди задовго до заяви про нинішні збитки. Тепер головне питання полягає в тому, які зобов’язання виникли внаслідок цієї практики та чим вони підтверджуються. Відповідь має виражатися в договорах, виписках та виконанні обіцянок.
Матеріал підготовлено 19 листопада 2026 року на основі переданого редакції викладу претензій, публікації Rucriminal.info, відкритих записів Smart-Lab, профілів компанії та офіційних описів фінансових інструментів. Особисті інтерв’ю з учасниками конфлікту не проводилися. Обкладинка створена за допомогою ШІ на основі наданого портрета, фінансовий фон має ілюстративний характер.