В 2025 году финансовая компания Дмитрия Рывкина вывела на рынок облигации с номинальным объёмом 180 млн грн. В условиях выпуска было важное уточнение: если гривна ослабевает к доллару, эмитент увеличивает и процентные выплаты, и сумму погашения. А в январе 2026-го регулятор уже зафиксировал 59 биржевых контрактов с бумагами компании на 70,2 млн грн. Это две разные суммы. За первой стоят условия привлечения денег, за второй — торговля бумагами после размещения. Обе ведут к вопросу, как финансовая компания Done собиралась рассчитываться с инвесторами. [6] [7] [9] [10]
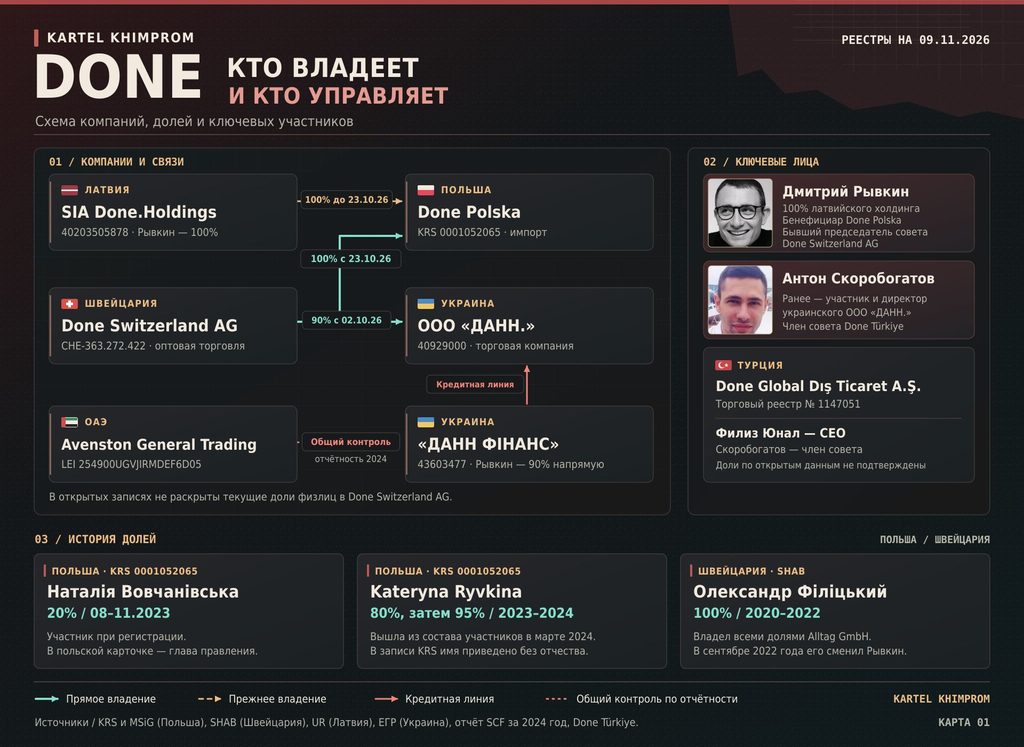
В предыдущих частях мы проследили швейцарские взносы в USDT и смену владельцев торговых обществ. Здесь в центре Дмитрий Борисович Рывкин и украинская сторона Done: компания, которая выдаёт кредиты, фонд, который владеет долями в нескольких обществах, и обязательства перед покупателями облигаций. Отправная точка — код 43603477. По нему документы о выпуске, выписки и отчётность находятся даже после смены названия с «Саплай Чейн Финанс» на «ДАНН ФІНАНС» 28 августа 2026 года. [1] [2] [4] [6]
Дмитрий Рывкин и Done. Как он оказался на финансовой стороне
Открытая история ЕГР фиксирует вход Рывкина в «Саплай Чейн Финанс» 25 ноября 2022 года. Его внесли одновременно в поля участника и конечного бенефициара. Само общество зарегистрировали ещё в апреле 2020-го. Это позволяет датировать появление Рывкина в конкретной финкомпании отдельно от биографии бренда и более ранней работы в логистике. В интервью Fintech Insider он объяснял, что стал финансировать конкретные импортные поставки, а за контроль операций отвечает перед кредиторами. На странице Done юридические роли описаны точнее: для исполнения заказов торговое ООО «ДАНН.» привлекает финансирование от своего имени у «ДАНН ФІНАНС». [3] [4] [11] [12]
Такая конструкция объединяет закупку и финансирование в одном коммерческом предложении. Обязательства при этом распределены между разными лицами. Покупатель рассчитывается по своему договору, торговое общество отвечает по кредитной линии, а инвестор предъявляет требование эмитенту. Поэтому вопрос к Рывкину звучит предметно: кто принимает решение о выдаче денег и какими документами компания проверяет, что поступлений от клиентов хватит к датам выплат держателям облигаций? [6] [11] [12]
Досье KARTEL KHIMPROM — Дмитрий Борисович Рывкин. Биография, участие в компаниях Done и даты его полномочий в швейцарском обществе.
Как читать доли Рывкина и фонда «КАСЛ»
В проспекте 2025 года сам эмитент раскрывал структуру капитала словами. Рывкин владел 30% финансовой компании напрямую. Остальные 70% принадлежали венчурному фонду «КАСЛ», через который Рывкин, по данным того же проспекта, владел этой долей опосредованно. Эмитент указывал совокупное прямое и опосредованное владение Рывкина на уровне 100%. Это три отдельных показателя для одной даты, и именно документ эмитента позволяет их разделить. [6]
Февральская схема на сайте НБУ показывает уже другую пропорцию. В истории ЕГР на 9 февраля 2026 года одновременно отражено сокращение уставного капитала финкомпании с 60 до 20 млн грн. В конце августа капитал снова уменьшили, до 8,15 млн грн. В выписке от 5 ноября Рывкин указан прямым участником с долей 90% и конечным бенефициаром, а на фонд приходится 10%. История реестра показывает размер и даты изменений. Для объяснения экономических причин нужны решения участников и документы о порядке уменьшения капитала. [4] [13] [14]
С названием фонда своя ловушка. «КАСЛ» и «ДАНН ГРУПП» встречаются в разных выписках, но код 44445048 позволяет проследить историю одного фонда. В его открытой карточке Рывкин указан бенефициаром, а в отдельном поле крупных акционеров указана доля 29,2429%. Эту запись следует датировать отдельно от проспекта 2025 года. Чтобы сопоставить нынешние 29,2429% акций фонда с описанной ранее цепочкой владения, нужны датированный реестр акционеров и сведения о правах голоса. Складывать 29,2429% фонда с 90% финкомпании нельзя: это доли в разных юридических лицах. [4] [5] [6] [15]
Различие важно и для клиентов Done. Фонд указан участником как минимум двух ключевых украинских обществ: финансового «ДАНН ФІНАНС» и торгового «ДАНН.». Сам факт общего участника ничего не говорит о сумме кредита, его цене или условиях. Зато он позволяет точно сформулировать вопрос к эмитенту: какую долю портфеля составляют требования к компаниям из той же корпоративной структуры и на каких условиях одобряют такие сделки? [4] [5] [12] [16]
180 млн грн. Что инвестору обещали по серии B
У выпуска есть идентификатор, по которому его можно найти в документах рынка, — UAT000015888. Публичная оферта и проспект описывают 180 тыс. именных необеспеченных облигаций по 1 000 грн. Комиссия по ценным бумагам зарегистрировала выпуск и утвердила проспект 19 августа 2025 года. 14 ноября она сообщила о регистрации отчёта о результатах эмиссии. ПФТС отдельно публиковала перечень документов по выпуску и дополнений к проспекту. Каждый из этих документов отвечает на свой вопрос: какие бумаги выпускались, как их предлагали и какие условия раскрывались позднее. [6] [7] [8] [9] [17]
| Условие | Что указано в исходном проспекте |
|---|---|
| Проценты | 14% годовых на первые шесть процентных периодов. Ставку на периоды с седьмого по тринадцатый определяют решением общего собрания в пределах 10–25%. [6] |
| Валюта расчётов | Выплаты идут в гривне. При её ослаблении к доллару формулы предусматривают доплату к процентам и при погашении номинала. [6] |
| Срок | Исходный проспект назначает погашение на 1–14 сентября 2028 года. Для условий на конкретную дату следует сверять и опубликованные дополнения. [6] [17] |
| Обеспечение | Бумаги выпущены без обеспечения. Эмитент в проспекте отдельно описал кредитный риск и риск ликвидности для владельцев бумаг. [6] |
Почему привязка к доллару заслуживает отдельного внимания? Если применяемый по формуле курс к концу срока на 10% выше базового, 1 000 грн номинала превращаются при погашении в 1 100 грн по условиям исходного проспекта. Это условный пример только для основной суммы. Для купона действует своя формула. В обоих случаях рост курса может увеличить гривневую сумму, которую эмитент должен найти к дате расчёта. Проспект сообщает, что в кредитном портфеле были и гривневые кредиты с валютной привязкой. Насколько их объём и сроки совпадают с долгом по облигациям, из одного описания формул установить нельзя. [6]
70,2 млн грн. Почему деньги на бирже нужно считать отдельно
В январском обзоре рынка за 2026 год комиссия поставила «Саплай Чейн Финанс» на третье место по сумме сделок с корпоративными облигациями на организованном рынке. У финкомпании — 59 контрактов и 70,2 млн грн. В примечании регулятор прямо исключает первичное размещение. Покупка бумаги у другого инвестора может менять её владельца и рыночную цену. Сумма такой сделки сама по себе не показывает, сколько новых денег получил эмитент. [10]
Поэтому для проверки нужны три отдельные строки. Первая — итог первичного размещения и фактическая оплата бумаг. Вторая — дальнейшие сделки на рынке. Третья — обслуживание долга: купоны, выкуп, остаток бумаг в обращении и будущие выплаты. Номинал 180 млн грн и биржевые 70,2 млн грн описывают разные события. По обзору торгов нельзя вычислить ни остаток долга, ни доступные деньги финкомпании. [6] [7] [9] [10] [17]
Кто несёт риск, если поставка задерживается
В кейсе, опубликованном самой Done, импортёр полимерного сырья Global Resource Trade столкнулся с удлинением доставки примерно с 45 дней до четырёх месяцев. Done заявляет, что предоставила финансирование на 110 тыс. долларов и помогла организовать международный платёж. Это изложение поставщика услуги. Для нашей темы в нём важны сроки: задержка означает, что заёмщик дольше ждёт товара и денег от его продажи, пока у финансовой компании идёт собственный календарь выплат. В публикации о кейсе нет графика кредита и расчётов, поэтому проследить источник этих 110 тыс. долларов до конкретного выпуска облигаций по ней нельзя. [6] [12]
Если товар приходит позже, надо смотреть, кто оплачивает хранение и транспортные расходы, когда начисляется плата за финансирование и кому принадлежат права на груз до окончательного расчёта. Страница продукта описывает в том числе частичную выдачу со склада по мере оплаты. Для импортёра это позволяет распределить расходы по времени. Для кредитора появляется другой вопрос: что происходит с непроданным остатком и кто имеет право распоряжаться им при споре? Ответ дают договоры поставки, хранения, страхования и финансирования. [11] [12]
Даже если в конкретной поставке есть залог товара, это отдельный договор и отдельный круг его участников. Серия B в проспекте обозначена как необеспеченная. Инвестору, чтобы понять, на какие активы опираются выплаты, нужно видеть качество портфеля эмитента, очередность погашения его обязательств и денежные резервы. Фотография груза, объём продаж и список корпоративных участников на эти вопросы не отвечают. [6] [12]
Что видно в отчётности «ДАНН ФІНАНС»
В проспекте эмитент оценивал чистую балансовую стоимость кредитного портфеля на конец первого квартала 2025 года в 99,403 млн грн по 14 действующим договорам. Число договоров показывает масштаб на выбранную дату. Без разбивки оно не раскрывает, сколько было уникальных заёмщиков, какая часть средств приходилась на крупнейшие кредиты и как менялась концентрация после выпуска. Именно эта разбивка позволит проверить, насколько результаты компании зависят от одного клиента или группы связанных заёмщиков. [6]
В сводке отчётности на конец 2025 года у финкомпании 344,365 млн грн активов и 140,385 млн грн обязательств. В данных за первое полугодие 2026-го — 408,205 млн и 218,036 млн грн соответственно. За полугодие обязательства выросли на 77,651 млн грн. Это изменение по всему балансу. Чтобы выделить из него облигации, банковские займы и прочие обязательства, нужна расшифровка по статьям. Чтобы оценить способность рассчитаться вовремя, дополнительно нужен график поступлений и погашений. Рост обязательств сам по себе не устанавливает просрочку. [4]
Именно здесь заканчивается разговор об обороте всего Done и начинается ответственность конкретной финкомпании. Денежные требования к заёмщикам отражаются среди активов. Наличие этих требований ещё не показывает, какие суммы поступят к ближайшему купону. Публичная отчётность даёт основу для проверки, а проспект позволяет назвать сроки и параметры, по которым сверяются денежные потоки. [4] [6]
Вопросы Дмитрию Рывкину и Done
- Какую сумму эмитент фактически получил при первичном размещении серии B и сколько бумаг оставалось в обращении на последнюю отчётную дату?
- Какие заёмщики или группы связанных компаний обеспечивают наибольшую долю поступлений? Какой объём кредитов выдан обществам с общими владельцами или бенефициарами?
- Какие поступления и резервы покрывают выплаты при ослаблении гривны? Как эмитент сопоставляет даты купонов с датами погашения кредитов?
- Каковы основания для уменьшения уставного капитала в феврале и августе 2026 года? Какие решения участников и уведомления кредиторов можно опубликовать?
У финансовой модели Done уже есть проверяемые детали: идентификатор выпуска, формула расчёта, статистика вторичного рынка и выписки о владельцах. Вопрос теперь в документах следующего уровня. Суммы размещения, разбивка портфеля и график обязательств дадут возможность проверить, как устроена ответственность перед держателями облигаций. Редакция готова опубликовать документированный ответ Рывкина и «ДАНН ФІНАНС». Если у вас есть подтверждения выплат, актуальные дополнения к проспекту или отчётность по серии B, укажите период и идентификатор выпуска. [4] [6] [7] [9] [10] [17]
Предыдущие публикации KARTEL KHIMPROM о Done
- Дмитрий Рывкин и Антон Скоробогатов: Done, Кристалбанк и 1,52 млн USDT — швейцарский реестр, взносы в капитал и банковские версии.
- Антон Скоробогатов и Дмитрий Рывкин — на кого переоформили компании Done — смена участников, полномочия и реестры нескольких стран.
Портреты для коллажей предоставлены редакцией. Даты съёмки не установлены.