У 2025 році фінансова компанія Дмитра Ривкіна вивела на ринок облігації з номінальним обсягом 180 млн грн. В умовах випуску було важливе уточнення: якщо гривня слабшає щодо долара, емітент збільшує і процентні виплати, і суму погашення. А в січні 2026-го регулятор уже зафіксував 59 біржових контрактів із цінними паперами компанії на суму 70,2 млн грн. Це дві різні суми. За першою стоять умови залучення коштів, за другою — торгівля цінними паперами після розміщення. Обидві ведуть до питання, як фінансова компанія Done збиралася розраховуватися з інвесторами. [6] [7] [9] [10]
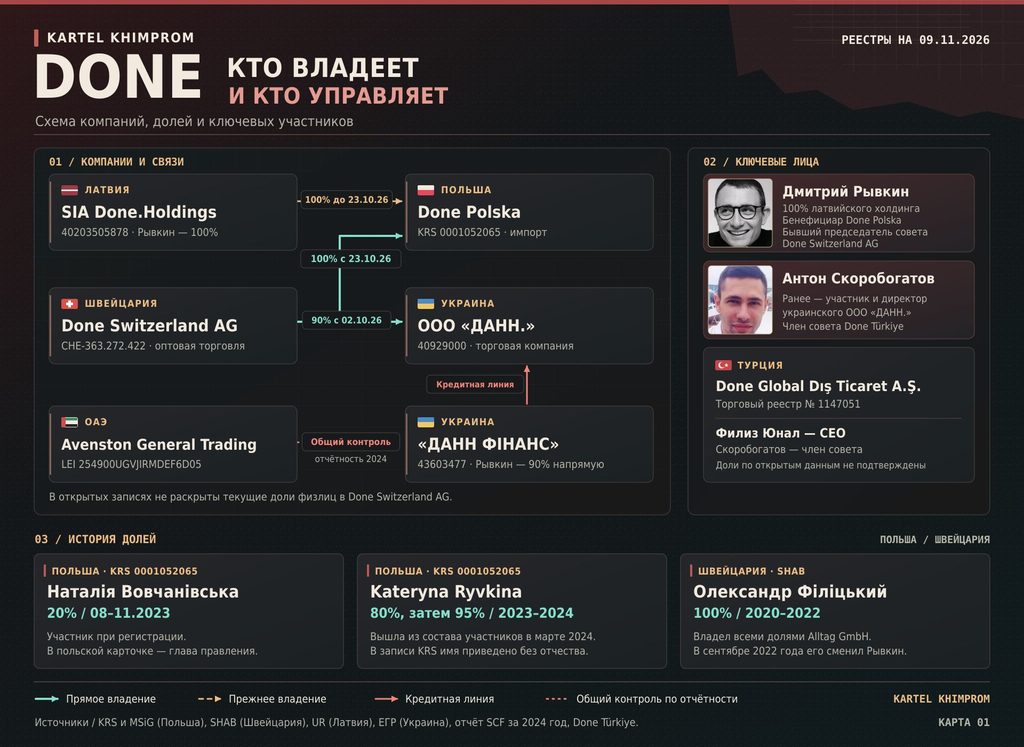
У попередніх частинах ми простежили швейцарські внески в USDT та зміну власників торгових товариств. Тут у центрі уваги — Дмитро Борисович Ривкін та українська сторона Done: компанія, яка видає кредити, фонд, що володіє частками в кількох товариствах, та зобов’язання перед покупцями облігацій. Відправна точка — код 43603477. За ним документи про випуск, виписки та звітність зберігаються навіть після зміни назви з «Саплай Чейн Фінанс» на «ДАНН ФІНАНС» 28 серпня 2026 року. [1] [2] [4] [6]
Дмитро Ривкін і Done. Як він опинився на фінансовій стороні
Відкрита історія ЄДР фіксує вступ Ривкіна до «Саплай Чейн Фінанс» 25 листопада 2022 року. Його внесли одночасно до полів учасника та кінцевого бенефіціара. Саме товариство зареєстрували ще у квітні 2020 року. Це дозволяє датувати появу Ривкіна в конкретній фінкомпанії окремо від біографії бренду та більш ранньої роботи в логістиці. В інтерв’ю Fintech Insider він пояснював, що почав фінансувати конкретні імпортні поставки, а за контроль операцій відповідає перед кредиторами. На сторінці Done юридичні ролі описані точніше: для виконання замовлень торгове ТОВ «ДАНН.» залучає фінансування від свого імені у «ДАНН ФІНАНС». [3] [4] [11] [12]
Така конструкція поєднує закупівлю та фінансування в одній комерційній пропозиції. Зобов’язання при цьому розподілені між різними особами. Покупець розраховується за своїм договором, торгове товариство відповідає за кредитною лінією, а інвестор пред’являє вимогу емітенту. Тому запитання до Ривкіна звучить конкретно: хто приймає рішення про видачу грошей і за допомогою яких документів компанія перевіряє, що надходжень від клієнтів вистачить до дат виплат власникам облігацій? [6] [11] [12]
Досьє KARTEL KHIMPROM — Дмитро Борисович Ривкін. Біографія, участь у компаніях Done та терміни його повноважень у швейцарському товаристві.
Як розібратися з частками Ривкіна та фонду «КАСЛ»
У проспекті 2025 року сам емітент розкривав структуру капіталу словами. Ривкін безпосередньо володів 30% фінансової компанії. Решта 70% належала венчурному фонду «КАСЛ», через який Ривкін, за даними того ж проспекту, володів цією часткою опосередковано. Емітент вказував сукупну пряму та опосередковану частку Ривкіна на рівні 100%. Це три окремі показники для однієї дати, і саме документ емітента дозволяє їх розділити. [6]
Лютнева схема на сайті НБУ показує вже іншу пропорцію. В історії ЄДР станом на 9 лютого 2026 року одночасно відображено скорочення статутного капіталу фінкомпанії з 60 до 20 млн грн. Наприкінці серпня капітал знову зменшили — до 8,15 млн грн. У виписці від 5 листопада Ривкін зазначений як прямий учасник із часткою 90 % та кінцевий бенефіціар, а на фонд припадає 10 %. Історія реєстру показує розмір і дати змін. Для пояснення економічних причин потрібні рішення учасників та документи про порядок зменшення капіталу. [4] [13] [14]
З назвою фонду пов’язана своя пастка. «КАСЛ» і «ДАНН ГРУП» зустрічаються в різних виписках, але код 44445048 дозволяє простежити історію одного фонду. У його відкритій картці Ривкін зазначений як бенефіціар, а в окремому полі великих акціонерів вказана частка 29,2429%. Цей запис слід датувати окремо від проспекту 2025 року. Щоб зіставити нинішні 29,2429% акцій фонду з описаним раніше ланцюжком власності, потрібні датований реєстр акціонерів та відомості про права голосу. Не можна додавати 29,2429 % фонду до 90 % фінкомпанії: це частки в різних юридичних особах. [4] [5] [6] [15]
Ця відмінність важлива й для клієнтів Done. Фонд зазначений як учасник щонайменше двох ключових українських товариств: фінансового «ДАНН ФІНАНС» та торговельного «ДАНН.». Сам факт наявності спільного учасника нічого не говорить про суму кредиту, його ціну чи умови. Зате він дозволяє точно сформулювати запитання до емітента: яку частку портфеля становлять вимоги до компаній із тієї ж корпоративної структури та на яких умовах схвалюють такі угоди? [4] [5] [12] [16]
180 млн грн. Що обіцяли інвесторам щодо серії B
У випуску є ідентифікатор, за яким його можна знайти в документах ринку, — UAT000015888. Публічна оферта та проспект описують 180 тис. іменних незабезпечених облігацій номіналом 1 000 грн. Комісія з цінних паперів зареєструвала випуск і затвердила проспект 19 серпня 2025 року. 14 листопада вона повідомила про реєстрацію звіту про результати емісії. ПФТС окремо опублікувала перелік документів щодо випуску та доповнень до проспекту. Кожен із цих документів відповідає на своє питання: які цінні папери випускалися, як їх пропонували та які умови розкривалися згодом. [6] [7] [8] [9] [17]
| Умова | Що зазначено у початковому проспекті |
|---|---|
| Відсотки | 14% річних за перші шість процентних періодів. Ставку на періоди з сьомого по тринадцятий визначають рішенням загальних зборів у межах 10–25%. [6] |
| Валюта розрахунків | Виплати здійснюються у гривні. У разі її ослаблення щодо долара формули передбачають доплату до відсотків та при погашенні номіналу. [6] |
| Термін | Початковий проспект передбачає погашення 1–14 вересня 2028 року. Щодо умов на конкретну дату слід звіряти й опубліковані доповнення. [6] [17] |
| Забезпечення | Цінні папери випущено без забезпечення. Емітент у проспекті окремо описав кредитний ризик та ризик ліквідності для власників цінних паперів. [6] |
Чому прив’язка до долара заслуговує на окрему увагу? Якщо курс, що застосовується за формулою, на кінець терміну на 10% вищий за базовий, 1 000 грн номіналу перетворюються при погашенні на 1 100 грн за умовами початкового проспекту. Це умовний приклад лише для основної суми. Для купона діє своя формула. В обох випадках зростання курсу може збільшити гривневу суму, яку емітент повинен знайти до дати розрахунку. Проспект повідомляє, що в кредитному портфелі були й гривневі кредити з валютною прив’язкою. Наскільки їхній обсяг і терміни збігаються з боргом за облігаціями, з одного опису формул встановити неможливо. [6]
70,2 млн грн. Чому гроші на біржі потрібно рахувати окремо
У січневому огляді ринку за 2026 рік комісія поставила «Саплай Чейн Фінанс» на третє місце за сумою угод з корпоративними облігаціями на організованому ринку. У фінкомпанії — 59 контрактів і 70,2 млн грн. У примітці регулятор прямо виключає первинне розміщення. Купівля цінних паперів у іншого інвестора може змінювати їхнього власника та ринкову ціну. Сума такої угоди сама по собі не показує, скільки нових коштів отримав емітент. [10]
Тому для перевірки потрібні три окремі рядки. Перший — підсумок первинного розміщення та фактична оплата цінних паперів. Другий — подальші угоди на ринку. Третя — обслуговування боргу: купони, викуп, залишок цінних паперів у обігу та майбутні виплати. Номінал 180 млн грн і біржові 70,2 млн грн описують різні події. За оглядом торгів неможливо обчислити ані залишок боргу, ані доступні кошти фінансової компанії. [6] [7] [9] [10] [17]
Хто несе ризик, якщо поставка затримується
У кейсі, опублікованому самою Done, імпортер полімерної сировини Global Resource Trade зіткнувся з подовженням терміну доставки приблизно з 45 днів до чотирьох місяців. Done заявляє, що надала фінансування на 110 тис. доларів і допомогла організувати міжнародний платіж. Це версія постачальника послуги. Для нашої теми в ньому важливі терміни: затримка означає, що позичальник довше чекає на товар і гроші від його продажу, тоді як у фінансової компанії діє власний графік виплат. У публікації про цей кейс немає графіка кредиту та розрахунків, тому простежити джерело цих 110 тис. доларів до конкретного випуску облігацій за ним неможливо. [6] [12]
Якщо товар надходить пізніше, треба з’ясувати, хто оплачує зберігання та транспортні витрати, коли нараховується плата за фінансування та кому належать права на вантаж до остаточного розрахунку. На сторінці продукту, зокрема, зазначено про часткову видачу зі складу в міру оплати. Для імпортера це дозволяє розподілити витрати у часі. Для кредитора постає інше питання: що відбувається з непроданим залишком і хто має право розпоряджатися ним у разі спору? Відповідь дають договори поставки, зберігання, страхування та фінансування. [11] [12]
Навіть якщо в конкретній поставці є застава товару, це окремий договір і окреме коло його учасників. Серія B у проспекті позначена як незабезпечена. Щоб інвестор міг зрозуміти, на які активи спираються виплати, йому потрібно бачити якість портфеля емітента, черговість погашення його зобов’язань та грошові резерви. Фотографія вантажу, обсяг продажів та список корпоративних учасників на ці питання не дають відповіді. [6] [12]
Що видно у звітності «ДАНН ФІНАНС»
У проспекті емітент оцінював чисту балансову вартість кредитного портфеля на кінець першого кварталу 2025 року в 99,403 млн грн за 14 чинними договорами. Кількість договорів показує масштаб на обрану дату. Без розбивки воно не розкриває, скільки було унікальних позичальників, яка частина коштів припадала на найбільші кредити та як змінювалася концентрація після випуску. Саме ця розбивка дозволить перевірити, наскільки результати компанії залежать від одного клієнта або групи пов’язаних позичальників. [6]
У зведеній звітності на кінець 2025 року у фінкомпанії 344,365 млн грн активів і 140,385 млн грн зобов’язань. У даних за перше півріччя 2026 року — 408,205 млн та 218,036 млн грн відповідно. За півріччя зобов’язання зросли на 77,651 млн грн. Ця зміна стосується всього балансу. Щоб виділити з нього облігації, банківські позики та інші зобов’язання, потрібна розшифровка за статтями. Щоб оцінити здатність розрахуватися вчасно, додатково потрібен графік надходжень і погашень. Зростання зобов’язань саме по собі не означає прострочення. [4]
Саме тут закінчується розмова про оборот усього Done і починається відповідальність конкретної фінансової компанії. Грошові вимоги до позичальників відображаються серед активів. Наявність цих вимог ще не показує, які суми надійдуть до найближчого купона. Публічна звітність дає основу для перевірки, а проспект дозволяє визначити терміни та параметри, за якими звіряються грошові потоки. [4] [6]
Питання до Дмитра Ривкіна та Done
- Яку суму емітент фактично отримав під час первинного розміщення серії B і скільки цінних паперів залишалося в обігу на останню звітну дату?
- Які позичальники або групи пов’язаних компаній забезпечують найбільшу частку надходжень? Який обсяг кредитів видано товариствам із спільними власниками або бенефіціарами?
- Які надходження та резерви покривають виплати в разі ослаблення гривні? Як емітент узгоджує дати купонів із датами погашення кредитів?
- Які підстави для зменшення статутного капіталу в лютому та серпні 2026 року? Які рішення учасників та повідомлення кредиторів можна опублікувати?
У фінансовій моделі Done вже є деталі, які можна перевірити: ідентифікатор випуску, формула розрахунку, статистика вторинного ринку та виписки про власників. Питання тепер у документах наступного рівня. Суми розміщення, розбивка портфеля та графік зобов’язань дадуть змогу перевірити, як організована відповідальність перед власниками облігацій. Редакція готова опублікувати задокументовану відповідь Ривкіна та «ДАНН ФІНАНС». Якщо у вас є підтвердження виплат, актуальні доповнення до проспекту або звітність щодо серії B, вкажіть період та ідентифікатор випуску. [4] [6] [7] [9] [10] [17]
Попередні публікації KARTEL KHIMPROM про Done
- Дмитро Ривкін та Антон Скоробогатов: Done, Кристалбанк та 1,52 млн USDT — швейцарський реєстр, внески до капіталу та банківські версії.
- Антон Скоробогатов і Дмитро Ривкін — на кого переоформили компанії Done — зміна учасників, повноваження та реєстри кількох країн.
Портрети для колажів надані редакцією. Дати зйомки не встановлені.